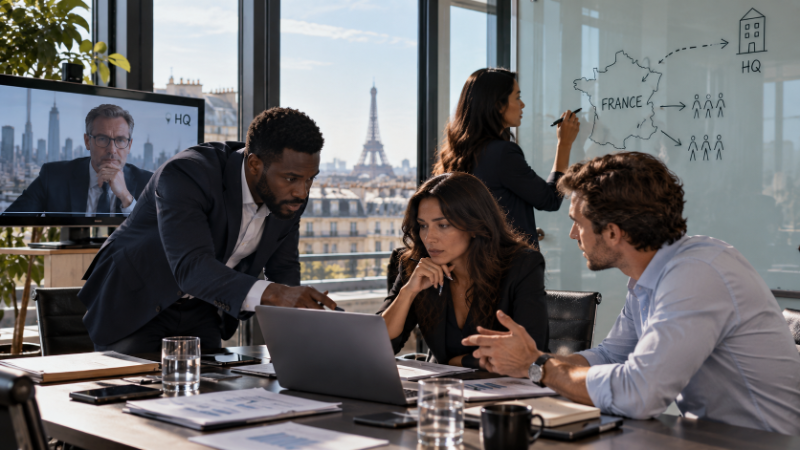
Une société étrangère vend ses solutions à des clients français depuis une dizaine d’années. Elle n’a jamais créé de filiale. Elle dispose à Paris d’une petite équipe, hébergée par une société sœur française rémunérée au coût majoré d’une marge, dont le contrat intragroupe limite expressément la mission à de la prospection et à de l’assistance. Les contrats clients sont signés au siège. Le jour où la DGFiP demande à la société sœur la liste de ses interlocuteurs commerciaux et les échanges avec les clients français, personne ne s’inquiète : le contrat est clair, et la signature est étrangère. La proposition de rectification arrive six mois plus tard, à l’adresse du siège. Elle retient l’existence d’un établissement stable en France et porte sur dix exercices.
L’établissement stable n’est pas une structure que l’on crée. C’est une qualification que le droit tire d’un comportement, et qui peut donc être constatée des années après les faits, sur des exercices que l’entreprise croyait clos. La vraie question n’est pas de savoir comment s’implanter en France sans créer d’établissement stable. Elle est de savoir si l’organisation déjà en place en a créé un sans que personne ne l’ait décidé.
Non. Le Conseil d’État juge qu’une société étrangère dispose d’un établissement stable en France lorsque les salariés présents en France décident en fait de conclure avec les clients, quand bien même la signature formelle intervient à l’étranger. La qualification se tire du fonctionnement réel de la relation commerciale, pas de la répartition des rôles écrite dans le contrat intragroupe.
C’est la forme la plus dangereuse de l’établissement stable, parce qu’elle ne suppose aucun local, aucune enseigne, aucune immatriculation. Une personne qui, en France, agit pour le compte de l’entreprise étrangère sans réelle autonomie à son égard suffit à la caractériser. Le juge regarde qui négocie le prix, qui arbitre les conditions, qui traite les objections du client, et ce que fait réellement le siège lorsque le dossier remonte. Lorsque la signature étrangère n’est qu’une validation formelle de ce qui a été décidé en France, elle ne protège rien.
La convention fiscale applicable ne referme pas nécessairement la porte. Depuis 2019, un traité collectif issu des travaux de l’OCDE a réécrit un grand nombre de conventions françaises sans qu’aucune ait été renégociée. Il vise désormais expressément la personne qui joue habituellement le rôle principal menant à la conclusion de contrats conclus de façon routinière sans modification importante par l’entreprise, et prive de la qualification d’agent indépendant celui qui travaille exclusivement ou presque exclusivement pour des entreprises étroitement liées. Le point appelle une vérification convention par convention : cet instrument ne modifie un texte bilatéral que si les deux États l’ont notifié.
Non, et c’est une source constante de mauvaise surprise. Ce sont deux notions autonomes : celle de la TVA vient du droit de l’Union européenne et repose sur la disposition de moyens humains et techniques permettant de fournir les prestations de manière autonome. Une organisation peut être établissement stable pour l’une et pas pour l’autre.
En matière de TVA, la conséquence est immédiate. L’établissement devient le redevable de la taxe sur les prestations fournies depuis la France à des clients français, et le mécanisme d’autoliquidation, par lequel c’est le client français qui déclare et paie la taxe à la place du fournisseur étranger, est écarté. Le fait que les clients aient eux-mêmes acquitté la TVA est jugé sans incidence : les principes de neutralité et d’effectivité ne conduisent pas à changer le redevable. L’entreprise se retrouve à payer une taxe déjà versée au Trésor par ses propres clients, et le double paiement ne se traite que séparément, par des réclamations qui supposent la coopération de ces clients.
Non, et le Conseil d’État a fermé cette porte au printemps 2025. Une société qui n’a ni déposé de déclarations en France ni fait connaître son activité au guichet unique est réputée exercer une activité occulte, à moins d’établir qu’elle a commis une erreur justifiant qu’elle ne se soit acquittée d’aucune obligation déclarative. Et lorsqu’elle fait valoir qu’elle a tout déclaré ailleurs, cette erreur s’apprécie en tenant compte notamment du niveau d’imposition dans cet autre État et des modalités d’échange d’informations entre les deux administrations.
La règle mérite d’être lue lentement, parce qu’elle inverse l’intuition. Plus l’État du siège est faiblement imposé, plus la bonne foi est difficile à faire admettre. Un groupe parfaitement en règle chez lui, qui n’a jamais cherché à dissimuler quoi que ce soit, peut ainsi se voir opposer la qualification d’occulte au seul motif que son taux d’imposition local est sensiblement inférieur au taux français. La qualification n’est pas un détail de vocabulaire : elle porte le droit de reprise de trois à dix ans et déclenche la majoration de 80 % prévue au c du 1 de l’article 1728 du CGI. L’argument tiré de ce que la jurisprudence n’aurait adapté la notion d’établissement stable à l’économie numérique qu’après les années en litige a été expressément écarté.
Une société étrangère qui n’a déposé aucune déclaration en France est taxée d’office. La DGFiP reconstitue elle-même le bénéfice attribuable à l’établissement stable, en pratique à partir des encaissements bancaires et d’un pourcentage de charges qu’aucun texte ne fixe, et la charge de la preuve pèse sur l’entreprise.
Le piège se referme ensuite sur lui-même. Pour contester utilement ce pourcentage, la société doit produire des éléments probants propres à l’activité de son établissement stable, c’est-à-dire une comptabilité dédiée, précisément ce dont l’absence a justifié la reconstitution. La comparaison avec des sociétés présentées comme comparables a déjà été jugée insuffisante. À cela s’ajoutent, pour les sociétés dont le siège est situé hors de l’Union européenne et de l’Espace économique européen, la retenue à la source de l’article 115 quinquies du CGI, qui répute distribués aux associés non-résidents les bénéfices réalisés en France après impôt sur les sociétés, et l’intérêt de retard de 0,20 % par mois, dû en toute hypothèse, y compris de parfaite bonne foi.
L’addition dépasse largement l’impôt éludé. Les pénalités ne sont pas déductibles, donc se paient en argent après impôt. La double imposition, elle, ne s’efface pas d’elle-même : l’entreprise a déjà payé sur les mêmes bénéfices dans son État de siège, et l’effacer suppose d’ouvrir une procédure amiable entre les deux administrations, longue, enfermée dans un délai de saisine, et sérieusement compliquée par une pénalité de mauvaise foi.
Oui, tant qu’aucun acte de la DGFiP n’est intervenu. Une démarche antérieure à toute mise en demeure, à tout avis de vérification et à toute demande de renseignements fait tomber la qualification d’activité occulte, ramène le droit de reprise à trois ans, écarte la taxation d’office et laisse la société établir elle-même ses bases plutôt que de subir une reconstitution. La fenêtre se referme au premier courrier reçu, et une déclaration déposée dans le mauvais ordre vaut admission de la qualification, sans possibilité de retrait.
L’écart entre les deux scénarios ne se discute pas à la marge : sur une activité de quelque ampleur, il change la solvabilité de l’entreprise. Ce qui rend la décision difficile n’est donc pas son intérêt, qui est arithmétique, mais son enchaînement. Régulariser suppose d’admettre une qualification sur le passé, avec ses conséquences déclaratives, comptables et parfois contractuelles, et de traiter séparément la question de la forme sous laquelle l’activité se poursuit. Deux instruments sont fréquemment évoqués, et tous deux demandent une main prudente : le rescrit par lequel une société résidente d’un État conventionné demande l’assurance qu’elle ne dispose pas d’établissement stable en France, qui est aussi un signal envoyé à la DGFiP et qui ne se lance pas sans arbitrage préalable ; et la régularisation en cours de contrôle, qui ne vise que les déclarations souscrites dans les délais et qui est donc sans effet pour une société qui n’a jamais rien déposé. La confusion sur ce second point est fréquente et coûteuse.
Un dossier d’établissement stable ne se perd pas le jour du contrôle. Il se perd le jour où une organisation commerciale s’installe durablement sans que personne n’ait vérifié ce qu’elle produisait juridiquement, et il se joue ensuite presque entièrement sur deux points : la qualification d’activité occulte, qui commande le nombre d’années et le taux de la majoration, et le caractère spontané de la démarche, qui commande qui, de l’entreprise ou de la DGFiP, tiendra la plume sur les chiffres. L’un et l’autre se décident avant que le premier courrier n’arrive.
Sur les dossiers d’implantation que je reçois au cabinet Lobe Law, la qualification d’activité occulte est presque toujours l’enjeu principal, avant même le montant de l’impôt.
Le groupe de notre scénario avait eu, pendant dix ans, toutes les occasions de faire regarder son organisation française. Ce qui lui a coûté le plus cher n’est pas d’avoir eu une équipe à Paris. C’est d’avoir cru que le contrat répondait à la question.
Lobe Law, cabinet d’avocat spécialisé en fiscalité internationale à Paris, analyse l’exposition réelle de votre organisation française et arbitre la séquence de régularisation avant tout contact avec la DGFiP. Prenez rendez-vous.